Kurs bata a cena mieszkania w Tajlandii: ile to złotych i jak to liczymy
Cena mieszkania w Tajlandii jest podana w batach (THB) i w batach obowiązuje w umowie. Złotówki to tylko przeliczenie orientacyjne: kurs średni NBP z tabeli A z datą. Poniżej, jak działa ten kurs, jak liczymy ceny w złotych na stronie The Astra Samui i co zmienia ryzyko kursowe przy płatności w ratach.
Kurs bata mówi, ile złotych kosztuje jednostka tajlandzkiej waluty (THB), a wiarygodnym punktem odniesienia dla Polaka jest kurs średni ogłaszany przez Narodowy Bank Polski w tabeli A. Cena mieszkania w Tajlandii jest podana w batach i w batach obowiązuje w umowie, więc liczba złotych, którą zapłacisz, zależy od kursu w dniu przewalutowania. Przeliczenie na złote na naszej stronie jest orientacyjne i zawsze ma datę kursu.
Tekst opisuje mechanizm: skąd bierzemy kurs, jak go używamy na stronie The Astra Samui i jak ryzyko kursowe wiąże się z harmonogramem płatności. Nie prognozujemy kursu i nie doradzamy, kiedy kupować walutę. Jeśli podajemy kurs, to z NBP, z datą i numerem tabeli.
W skrócie
- Cena w umowie jest w batach (THB). Złote, euro i dolary to przeliczenie orientacyjne.
- Kurs, którego używamy: średni kurs NBP z tabeli A, który NBP publikuje w dni robocze.
- Kursy euro i dolara do bata to kursy krzyżowe, liczone przez złotówkę.
- Kwoty w złotych na stronie są z „ok.” i z datą kursu, bo kurs zmienia się codziennie.
- Przy płatności w ratach każda rata ma własny kurs. Ryzyko kursowe istnieje i jest po stronie kupującego.
- Prawdziwy koszt przewalutowania to nie tylko kurs. Liczą się też marża banku i opłaty za przelew.
Co to jest kurs bata i skąd go brać
Bat tajlandzki (kod THB) jest walutą Tajlandii. Jego kurs wobec złotego wyraża się liczbą złotych za jednostkę bata. Jeden bat jest wart znacznie mniej niż złoty, więc kurs jest ułamkiem z kilkoma cyframi po przecinku. Dlatego w ofertach nieruchomości ceny w batach są wielkimi liczbami, a po przeliczeniu na złote wychodzi kilka razy mniej.
Źródło, do którego odsyłamy, to tabela A kursów średnich walut obcych NBP. NBP udostępnia ją też w formie publicznego API, a każdy wiersz ma datę obowiązywania i numer tabeli. Bat ma w tabeli A kod THB. Porównując kurs z różnych miejsc (kantor, aplikacja, bank), zawsze sprawdź, czy dotyczy tej samej daty i czy to kurs średni, kupna czy sprzedaży. To trzy różne liczby.
Tabela A NBP: jak działa
Tabela A to zestawienie średnich kursów walut obcych, które NBP ogłasza w dni robocze. Kurs średni nie jest kursem, po którym bank czy kantor Ci walutę sprzeda albo od Ciebie kupi. Służy jako punkt odniesienia dla wyceny i do rozliczeń podatkowych (w tym do przeliczania przychodów w walutach obcych). W dni wolne od pracy nie ma nowej tabeli.
Poniżej pięć kolejnych tabel A dla bata, pobranych z API NBP 24 października 2026 roku. Pokazują, jak kurs zmienia się z dnia na dzień. To dane historyczne, nie prognoza.
| Data obowiązywania | Numer tabeli NBP | Kurs średni bata (w złotych) |
|---|---|---|
| 19.10.2026 | 203/A/NBP/2026 | 0,1160 |
| 20.10.2026 | 204/A/NBP/2026 | 0,1158 |
| 21.10.2026 | 205/A/NBP/2026 | 0,1156 |
| 22.10.2026 | 206/A/NBP/2026 | 0,1154 |
| 23.10.2026 | 207/A/NBP/2026 | 0,1163 |
Źródło: NBP, Web API, tabela A, kod THB (api.nbp.pl). Żeby sprawdzić aktualny kurs, otwórz tabelę A w serwisie NBP albo zapytaj API.
Kursy krzyżowe: bat do euro i dolara
NBP nie podaje kursu bata do euro ani do dolara. Tabela A zawiera kursy wszystkich walut względem złotego, więc kurs krzyżowy liczy się tak:
- bat do euro: kurs bata w złotych podzielony przez kurs euro w złotych,
- bat do dolara: kurs bata w złotych podzielony przez kurs dolara w złotych.
Taki wynik jest orientacyjny. Banki i kantory mają własne tabele i własne kursy kupna oraz sprzedaży, więc kwota, którą zobaczysz w banku, nie będzie identyczna z krzyżowym kursem średnim. Liczymy go jednak z jednej, jawnej tabeli, więc da się go sprawdzić.
Jak strona The Astra Samui przelicza ceny
Cena mieszkania na stronie jest podana w batach jako pierwsza i wiążąca. Obok niej widzisz przeliczenie w złotych, oznaczone „ok.” i opatrzone datą kursu. Tak wygląda przykład dla ceny „od”: od 3 700 000 THB (ok. 430 000 zł, kurs średni NBP z 23 października 2026).
Zasady, według których strona to robi:
- Kurs z NBP. Strona pobiera tabelę A podczas budowy. Jeśli NBP chwilowo nie odpowiada, używany jest zapisany wcześniej kurs zapasowy z tabeli A z podaną datą.
- Mnożenie. Kwota w batach razy kurs bata z tabeli A daje kwotę w złotych.
- Zaokrąglenie. Przeliczenie jest zaokrąglone do pełnych tysięcy złotych, a kwoty poniżej pięciu tysięcy do pełnych setek, i oznaczone „ok.”. To przybliżenie, nie oferta.
- Data przy kwocie. Obok każdej przeliczonej kwoty widnieje data kursu średniego NBP. Kurs bez daty byłby mylący.
- Wersja angielska. Czytelnik anglojęzyczny widzi euro i dolary, liczone kursem krzyżowym przez złotówkę.
Dla porównania, ten sam sposób na okrągłej kwocie, którą wybraliśmy tylko jako przykład przeliczenia: 1 000 000 THB (ok. 116 000 zł, kurs średni NBP z 23 października 2026).
Ostateczna liczba złotych, którą zapłacisz, zależy od kursu w dniu, w którym Twój bank przewalutowuje pieniądze, i od jego marży. Przeliczenie na stronie ma Ci dać rząd wielkości, a nie kwotę do wpłaty.
Dlaczego wiążący jest bat
Umowa zakupu mieszkania w Tajlandii jest w batach, a cena i raty w umowie to kwoty w batach. Deweloper i urząd gruntowy liczą w batach, a opłaty urzędowe (jak opłata za przeniesienie własności) też są w batach. Złote są tylko po Twojej stronie.
Z tego wynikają dwie rzeczy. Po pierwsze, cena w batach nie zmienia się, gdy zmienia się kurs. Po drugie, to Ty ponosisz ryzyko kursowe: przy słabszym złotym potrzebujesz więcej złotych na tę samą kwotę w batach, przy mocniejszym mniej. Tak działa każda waluta obca, nie tylko bat.
Według dewelopera przy zakupie na własność w puli zagranicznej obowiązuje taka zasada: Przy freehold w puli zagranicznej środki muszą pochodzić z zagranicy w walucie obcej (nie w THB); koszty przelewu ponosi kupujący. Do tajskiego banku nie wysyłasz więc batów, tylko walutę obcą, którą przeliczy ten bank. Szczegóły przelewu opisujemy w artykule o przelewie z Polski do Tajlandii.
Ryzyko kursowe: o co chodzi
Ryzyko kursowe to możliwość, że kurs zmieni się między dniem, w którym znasz cenę, a dniem, w którym płacisz. Nie prognozujemy kierunku, bo nikt tego nie wie. Opisujemy tylko prostą arytmetykę.
Przykład ogólny, bez kwot: jeśli między dwiema wpłatami bat zdrożeje względem złotego o 5%, to ta sama cena w batach wymaga o 5% więcej złotych. Jeśli zatanieje o 5%, wystarczy o tyle mniej. Cena w batach w obu przypadkach jest ta sama.
Na to ryzyko wpływają trzy rzeczy:
- Wielkość płatności. Im większa wpłata, tym większy skutek tej samej zmiany kursu.
- Czas. Im więcej czasu między decyzją a zapłatą, tym większe pole do zmian.
- Droga przewalutowania. Jedno przewalutowanie albo dwa (złote na euro, euro na baty) to dwa kursy i dwie marże.
Płatność w ratach a kurs
Harmonogram płatności według dewelopera: Płatności: 30% do 20.12.2026, 30% po wykonaniu konstrukcji dachu (planowo luty 2028), 40% przy odbiorze (planowo grudzień 2028). Deweloper nie oferuje finansowania.
Dla kursu wynikają z tego trzy odrębne wpłaty, rozłożone w czasie, więc każda ma własny kurs. Pierwsza płatność przypada na koniec 2026 roku, druga na etap stanu surowego z dachem, a ostatnia przy odbiorze, planowanym na IV kwartał 2028. Między pierwszą a ostatnią wpłatą mijają więc lata, a to dużo czasu na zmianę kursu.
Co możesz zrobić, żeby ograniczyć niepewność? Nie jest to rekomendacja, tylko lista pytań do Twojego banku lub doradcy finansowego:
- Czy bank oferuje konto walutowe, na którym możesz trzymać euro albo dolary, i po jakim kursie je kupujesz?
- Czy możesz kupić walutę wcześniej, na kolejne raty, i co z kosztem trzymania środków?
- Czy bank ma w ofercie transakcje terminowe na walutę i jakie są ich warunki?
- Jak bank wycenia przewalutowanie w dniu przelewu, a jak w kantorze online?
Niezależnie od odpowiedzi pamiętaj, że harmonogram zależy od postępu budowy i warunków w umowie. Szczegóły kolejności zakupu na etapie budowy opisujemy w tekście o zakupie mieszkania na etapie budowy w Tajlandii.
Koszty przewalutowania: PLN, EUR czy USD
Droga złotych do bata zwykle ma dwa etapy: najpierw waluta obca w Polsce, potem przewalutowanie na baty w Tajlandii. Każdy etap ma koszt.
| Etap | Co wpływa na koszt |
|---|---|
| Złote na euro lub dolary | Kurs i marża Twojego banku lub kantora |
| Przelew zagraniczny (SWIFT) | Opłata banku za przelew, opcja kosztów, ewentualna opłata banku pośredniczącego |
| Euro lub dolary na baty | Kurs banku po stronie tajskiej, w dniu wpływu pieniędzy |
Nie podajemy marż ani opłat, bo różnią się od banku do banku i się zmieniają. Zapytaj swój bank, ile wyniesie pełny koszt wysłania konkretnej kwoty w danej walucie i jaką opcję kosztów wybrać. Koszty przelewu według dewelopera ponosi kupujący.
Różnicę w kosztach widać dopiero po porównaniu pełnej drogi. Pytanie „który kurs jest lepszy” nie wystarczy, bo kurs bez opłat i marży jest tylko jednym składnikiem. Wybór waluty przelewu zależy też od tego, jaką walutę przyjmie tajski bank. Opisaliśmy to w artykule o przelewie do Tajlandii na zakup mieszkania.
Najczęstsze pomyłki przy przeliczaniu
- Kurs bez daty. Kurs z poniedziałku i z piątku to dwie różne liczby. Zawsze zapisuj datę.
- Kurs średni zamiast kursu banku. Średni kurs NBP jest punktem odniesienia. Bank albo kantor stosuje własny kurs i marżę.
- Kurs z aplikacji bez opłat. Kurs „jak na giełdzie” bywa pokazywany bez opłaty za przelew, a ta potrafi być ważnym składnikiem kosztu.
- Porównywanie jednej waluty z inną bez przeliczenia przez złotego. Kurs bata do euro porównuj z kursem krzyżowym z tej samej daty, nie z kursem z innego dnia.
- Mylenie kursu kupna ze sprzedażą. Jeśli bank podaje dwie liczby, do wpłaty liczy się ta, po której bank sprzedaje Ci walutę, a przy odbieraniu pieniędzy ta, po której kupuje.
- Zaufanie do jednego przeliczenia na stronie. Przeliczenie na stronie jest orientacyjne i ma datę. Przed wpłatą sprawdź kurs w swoim banku.
Jak czytać oferty w złotych
Zdarza się, że ceny nieruchomości w Tajlandii podaje się w złotych, euro albo dolarach, bo tak jest wygodniej dla klienta. Wtedy zadaj trzy pytania:
- W jakiej walucie jest umowa? Jeśli w batach, to złotówki są przeliczeniem.
- Jakiego kursu użyto i z jakiej daty? Przeliczenie bez daty nie jest informacją.
- Czy w cenie są opłaty, na przykład przeniesienia własności, funduszu remontowego i opłaty wspólnoty? Te pozycje są osobne i też w batach.
Nasze podejście jest zawsze takie samo: najpierw cena w batach, potem przeliczenie z „ok.” i datą kursu NBP.
Jak harmonogram zmienia ekspozycję na kurs
Harmonogram dewelopera, który podaliśmy wyżej, ma trzy wpłaty. Po pierwszej zostaje do zapłacenia większość ceny, a termin ostatniej wpłaty jest odległy. Jeśli kupujesz walutę dopiero tuż przed każdą wpłatą, ta większość ceny jest narażona na kurs z przyszłości. Jeśli kupujesz całość z góry, kurs jest znany od razu, ale pieniądze leżą w walucie obcej przez długi czas, a to oznacza inne kompromisy: kurs w drugą stronę, koszt alternatywny i opłaty za rachunek.
Żadna z tych dróg nie jest obiektywnie lepsza. Wybór zależy od Twojej sytuacji, wielkości wpłat i tolerancji ryzyka, więc omów go z bankiem albo doradcą finansowym. Nie jesteśmy doradcą finansowym i nie mówimy, kiedy kupić walutę. Możemy natomiast wyliczyć z Tobą, ile złotych wypada przy kilku przykładowych kursach, żebyś zobaczył rząd wielkości.
Pamiętaj też, że harmonogram zależy od postępu budowy i warunków umowy. Terminy podane przez dewelopera są planowane. Jeśli się przesuną, przesunie się też moment, w którym potrzebujesz waluty, a z nim kurs, po którym ją kupisz. Dlatego zostaw w planie zapas czasu i środków.
Ile to złotych: jak to sprawdzić samodzielnie
Jeśli chcesz przeliczyć cenę lokalu sam, zrób to w czterech krokach:
- Weź cenę w batach z cennika albo z umowy.
- Otwórz tabelę A NBP z dnia, który Cię interesuje, i znajdź bata (THB).
- Pomnóż kwotę w batach przez kurs średni.
- Zapisz datę i numer tabeli, żeby wiedzieć, skąd wynik.
Wynik to kwota orientacyjna. Do rozliczenia w banku użyj kursu, który bank poda w dniu transakcji. Do celów podatkowych w Polsce ustawa o PIT wskazuje kurs średni NBP z ostatniego dnia roboczego poprzedzającego dzień uzyskania przychodu lub poniesienia kosztu. Opisujemy to w tekście o podatku od wynajmu w Tajlandii.
Cena mieszkania w Tajlandii w złotych: co jest wiążące, a co orientacyjne
| Rodzaj kwoty | Status |
|---|---|
| Cena w batach w umowie | Wiążąca |
| Ceny w batach w cenniku | Orientacyjne, do czasu publikacji oficjalnego cennika |
| Przeliczenie na złote na stronie | Orientacyjne, „ok.”, z datą kursu NBP |
| Kwota w złotych na Twoim wyciągu | Zależy od kursu i marży w dniu przewalutowania |
Przy porównywaniu ofert z różnych krajów zawsze pytaj, w jakiej walucie podano cenę i według jakiego kursu ją przeliczono. Ta sama kwota w batach wygląda inaczej w złotych w poniedziałek i w piątek.
Pozostałe koszty w batach (opłata za przeniesienie własności, opłaty wspólnoty, fundusz remontowy) opisujemy osobno: w artykule o kosztach zakupu mieszkania w Tajlandii. Według dewelopera w The Astra Samui: Opłata za przeniesienie własności: 2%, dzielona po połowie (1% po stronie kupującego) Opłata za części wspólne: 50 THB/m² miesięcznie (12 miesięcy płatne z góry)
Kurs bata a życie na Koh Samui
Kurs ma znaczenie także po zakupie. Jeśli planujesz spędzać na wyspie dużo czasu, wydatki bieżące też liczysz w batach, a dochody w złotych albo w innej walucie. Orientacyjne koszty życia opisujemy w artykule życie na Koh Samui: koszty. Ten sam mechanizm działa w drugą stronę: słabszy bat przy tych samych wydatkach w batach oznacza mniej złotych, a mocniejszy więcej.
Dlaczego nie prognozujemy kursu
W internecie łatwo znaleźć prognozy kursu bata na kolejne miesiące. Nie powtarzamy ich, bo nikt nie wie, jaki kurs będzie za rok, a przy zakupie w ratach pokusa, żeby „trafić moment”, kończy się zwykle stresem, a nie oszczędnością. Kurs zależy od wielu czynników po obu stronach, od polityki banków centralnych po przepływy turystyczne i handlowe, i zmienia się także z powodów, których nie da się przewidzieć.
Zamiast zgadywać, lepiej przygotować plan na różne scenariusze: ile złotych jesteś gotów wydać, jaki zapas masz na wahnięcia kursu i kiedy potrzebujesz każdej wpłaty. Jeśli budżet jest sztywny, zostaw większy margines. Jeśli jest elastyczny, ryzyko kursowe jest mniej dotkliwe.
Gdzie sprawdzić aktualny kurs
Najpewniejsze źródło to serwis NBP z tabelą A i API tego serwisu. Z niego korzystamy na stronie i w tym artykule. Kurs bank i kantor sprawdzisz u nich, a przed większym przelewem poproś bank o pisemną informację, po jakim kursie i z jaką marżą zostanie wykonana transakcja.
Lista kontrolna: kurs bata przed zakupem
- Zapisz cenę mieszkania w batach i traktuj ją jako wiążącą.
- Sprawdź kurs średni NBP z tabeli A z datą i numerem tabeli.
- Pamiętaj, że przeliczenie na stronie jest orientacyjne („ok.”).
- Ustal z bankiem, jaką walutę wyślesz do Tajlandii i jak policzy kurs oraz marżę.
- Zapytaj o opłaty za przelew zagraniczny i opcję kosztów.
- Policz każdą ratę z osobnym kursem. Harmonogram jest w batach.
- Zostaw margines na zmianę kursu między wpłatami.
- Zapisuj datę i kurs każdej wpłaty. Przydadzą się w rozliczeniach, także podatkowych.
- Nie opieraj decyzji na prognozach kursu. Nikt ich nie gwarantuje.
Kurs bata a The Astra Samui
The Astra Samui to niskie kondominium w stylu resortu w Bophut na Koh Samui. Ceny podajemy w batach, a w złotych jako orientacyjne przeliczenie z datą kursu NBP: ceny zaczynają się od 3 700 000 THB (ok. 430 000 zł, kurs średni NBP z 23 października 2026). Dokładne ceny poszczególnych typów sprawdzisz w cenniku, a przegląd lokali w ofercie mieszkań. Kurs to nie jedyne, co zmienia kwotę: w batach różnią się też ceny za m² zależnie od położenia lokalu, o czym piszemy w artykule mieszkanie z wyjściem do basenu czy wyższe piętro.
Varsovia Estate to agent sprzedaży The Astra Samui. Możemy przejść z Tobą przez harmonogram płatności i wyliczyć, ile złotych wypada przy różnych kursach, ale to będzie ilustracja, a nie prognoza. Kolejność kroków od rezerwacji do przeniesienia własności znajdziesz na stronie jak kupić mieszkanie. Wolisz porozmawiać? Umów rozmowę z naszym zespołem po polsku.
Pytania i odpowiedzi
Ile złotych kosztuje bat tajlandzki?
Aktualny kurs sprawdzisz w tabeli A średnich kursów walut obcych NBP, gdzie bat (THB) jest wymieniony z kodem THB. NBP publikuje tabelę w dni robocze, a kurs zmienia się z dnia na dzień. Podajemy każdy kurs z datą i numerem tabeli, bo kurs bez daty szybko traci sens.
Skąd bierzecie kurs bata do przeliczeń na stronie?
Z tabeli A średnich kursów walut obcych NBP. Strona pobiera ją przy budowie, a obok każdej kwoty w złotych podaje datę kursu. Gdyby NBP nie odpowiadał, strona używa zapisanego kursu zapasowego z datą. Kwoty w złotych są zawsze oznaczone jako „ok.”.
Czy cena mieszkania w Tajlandii jest w złotych, euro czy batach?
W batach. To waluta umowy i wiążąca cena. Kwoty w złotych, euro i dolarach to tylko przeliczenie orientacyjne po kursie średnim, a ostateczna liczba złotych zależy od kursu w dniu, w którym przewalutowujesz pieniądze.
Jak policzyć kurs bata do euro albo dolara?
NBP w tabeli A podaje kursy w złotych za jednostkę waluty. Kurs bata do euro liczysz jako kurs bata w złotych podzielony przez kurs euro w złotych, a do dolara tak samo, dzieląc przez kurs dolara. To tak zwany kurs krzyżowy. Wynik jest orientacyjny, bo banki i kantory stosują własne kursy.
Czy kurs bata może zmienić koszt zakupu mieszkania?
Tak. Cena w batach jest stała, ale liczba złotych potrzebna na jej pokrycie zmienia się wraz z kursem. Jeśli płacisz w ratach, każda rata ma własny kurs. Nie prognozujemy kursu, opisujemy mechanizm i pytania, które warto zadać swojemu bankowi.
Ile kosztuje przewalutowanie złotych na bat?
Zależy od banku lub kantora i od drogi przelewu. Koszt składa się zwykle z marży w kursie, opłaty za przelew i ewentualnych opłat banków pośredniczących. Nie podajemy liczb, bo różnią się między bankami i zmieniają się. Zapytaj swój bank o pełny koszt przelewu zagranicznego w walucie, którą wysyłasz.
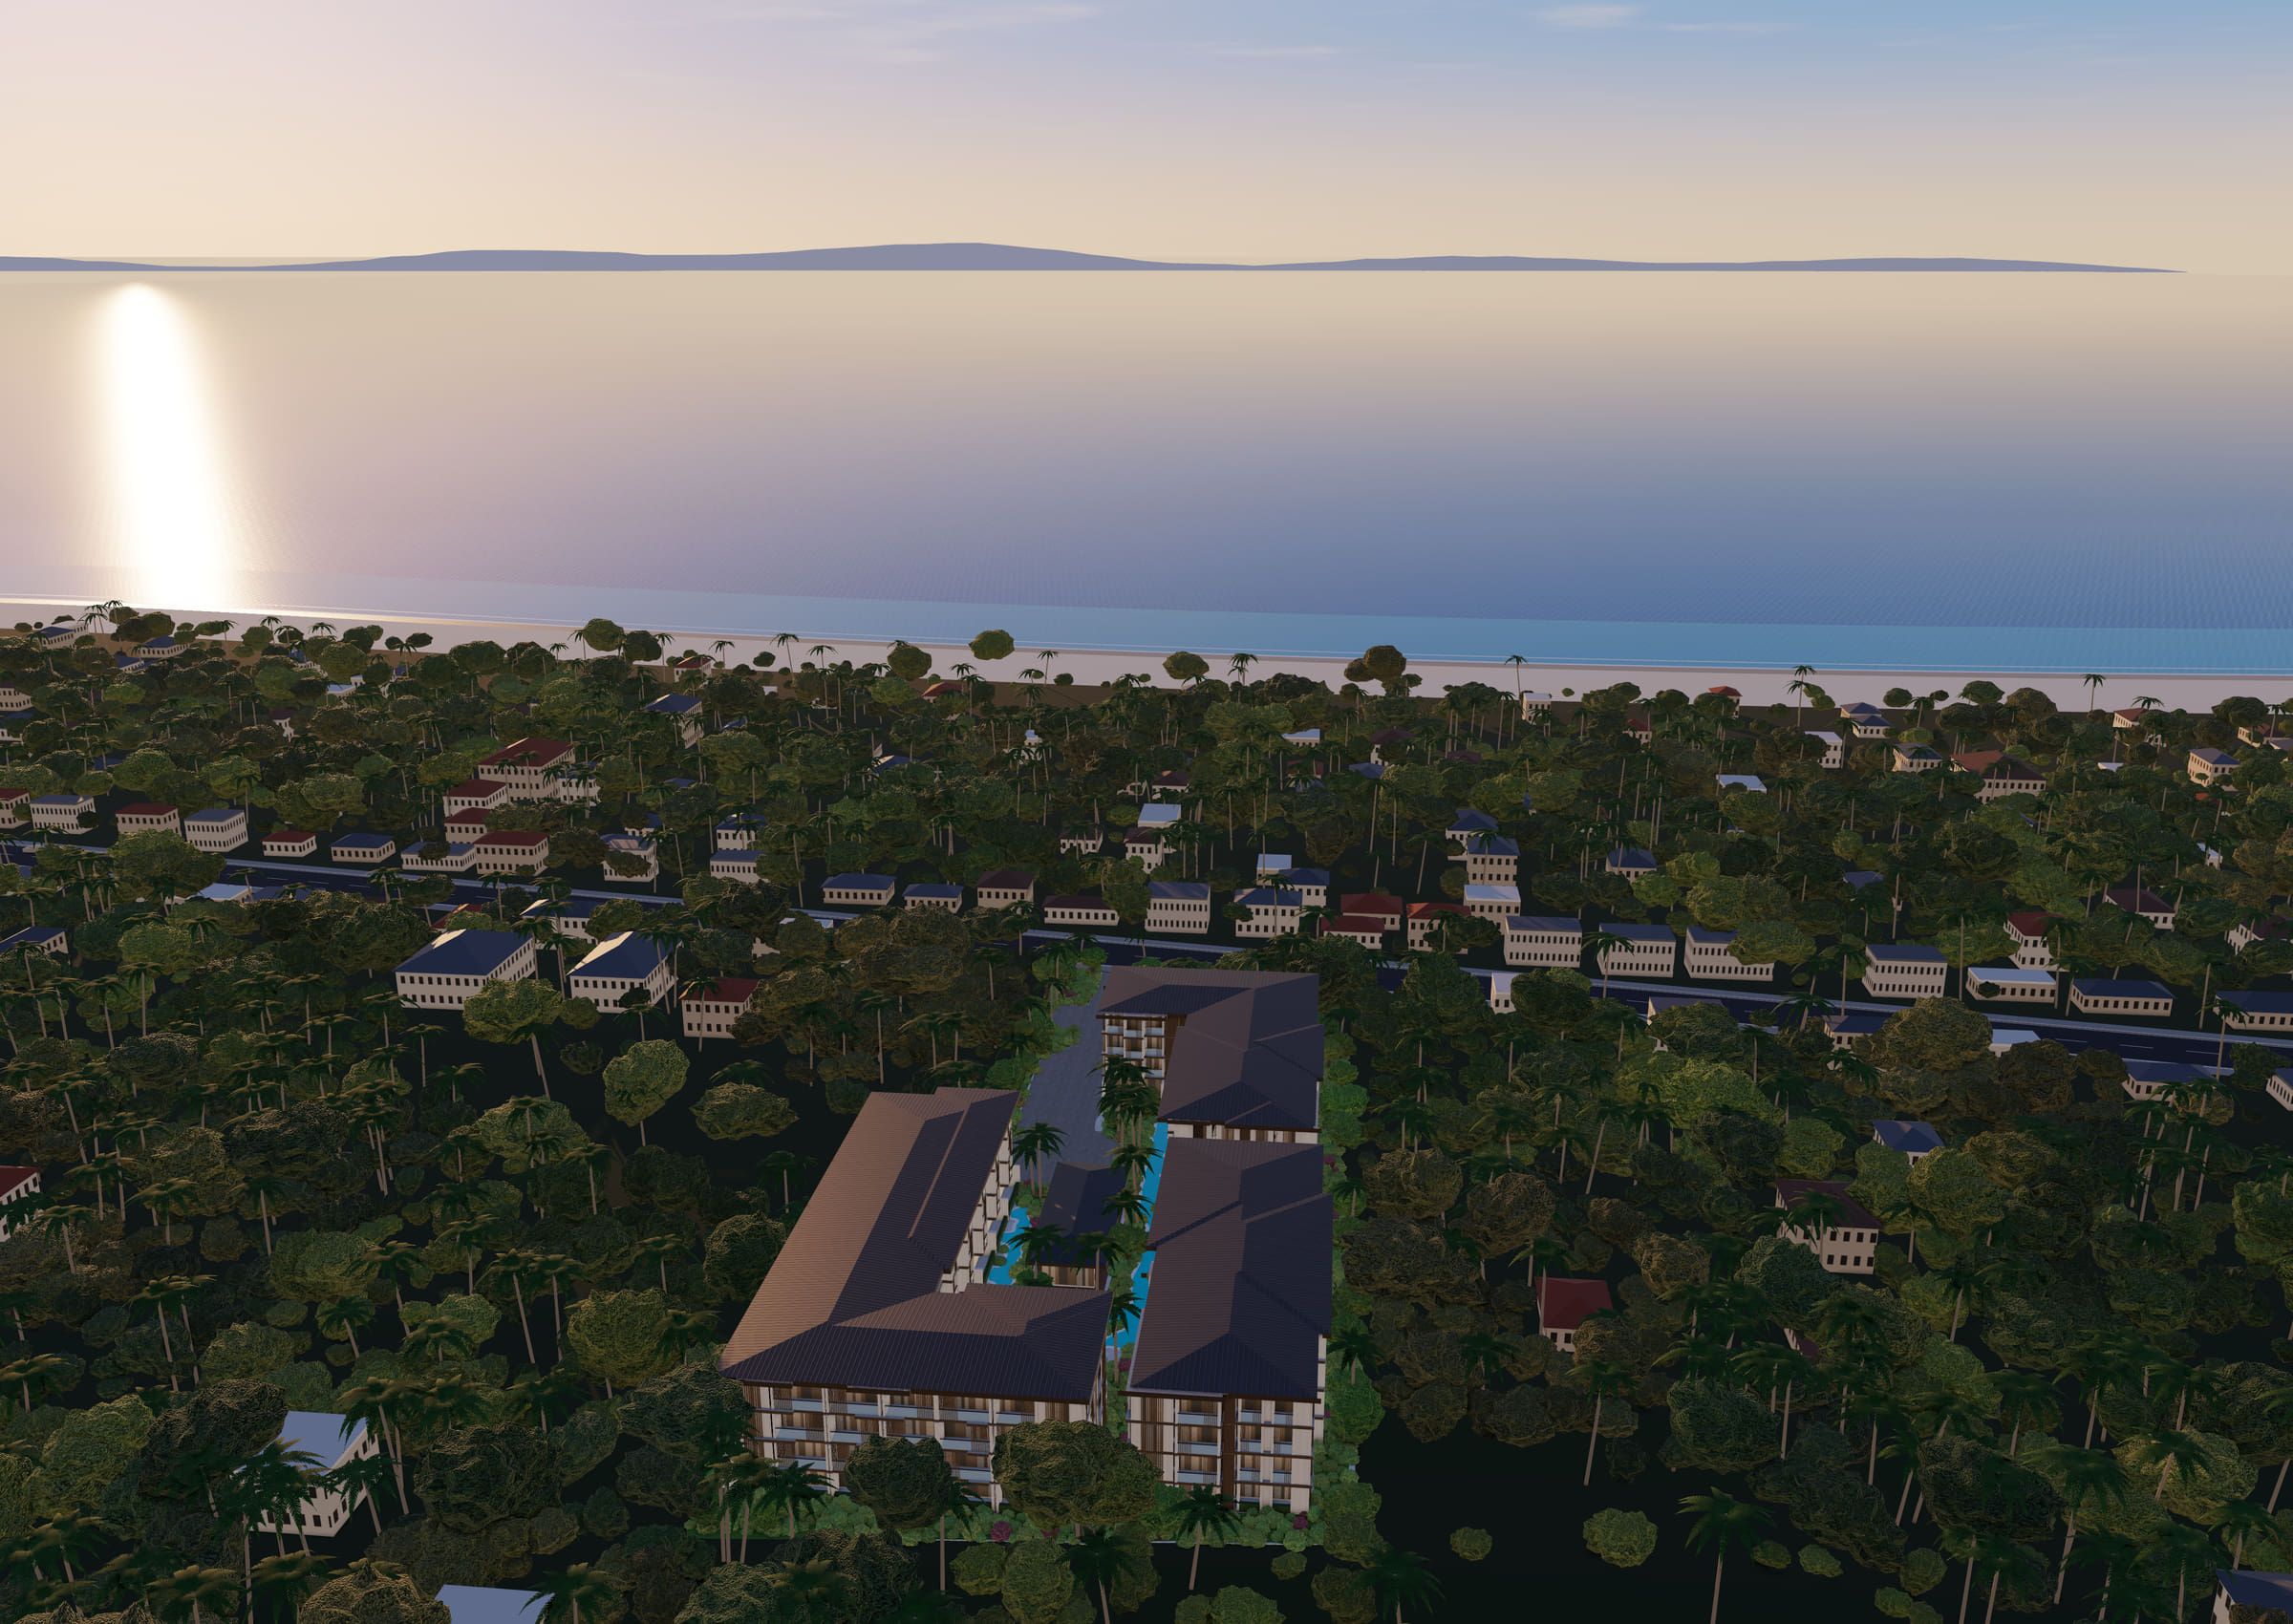
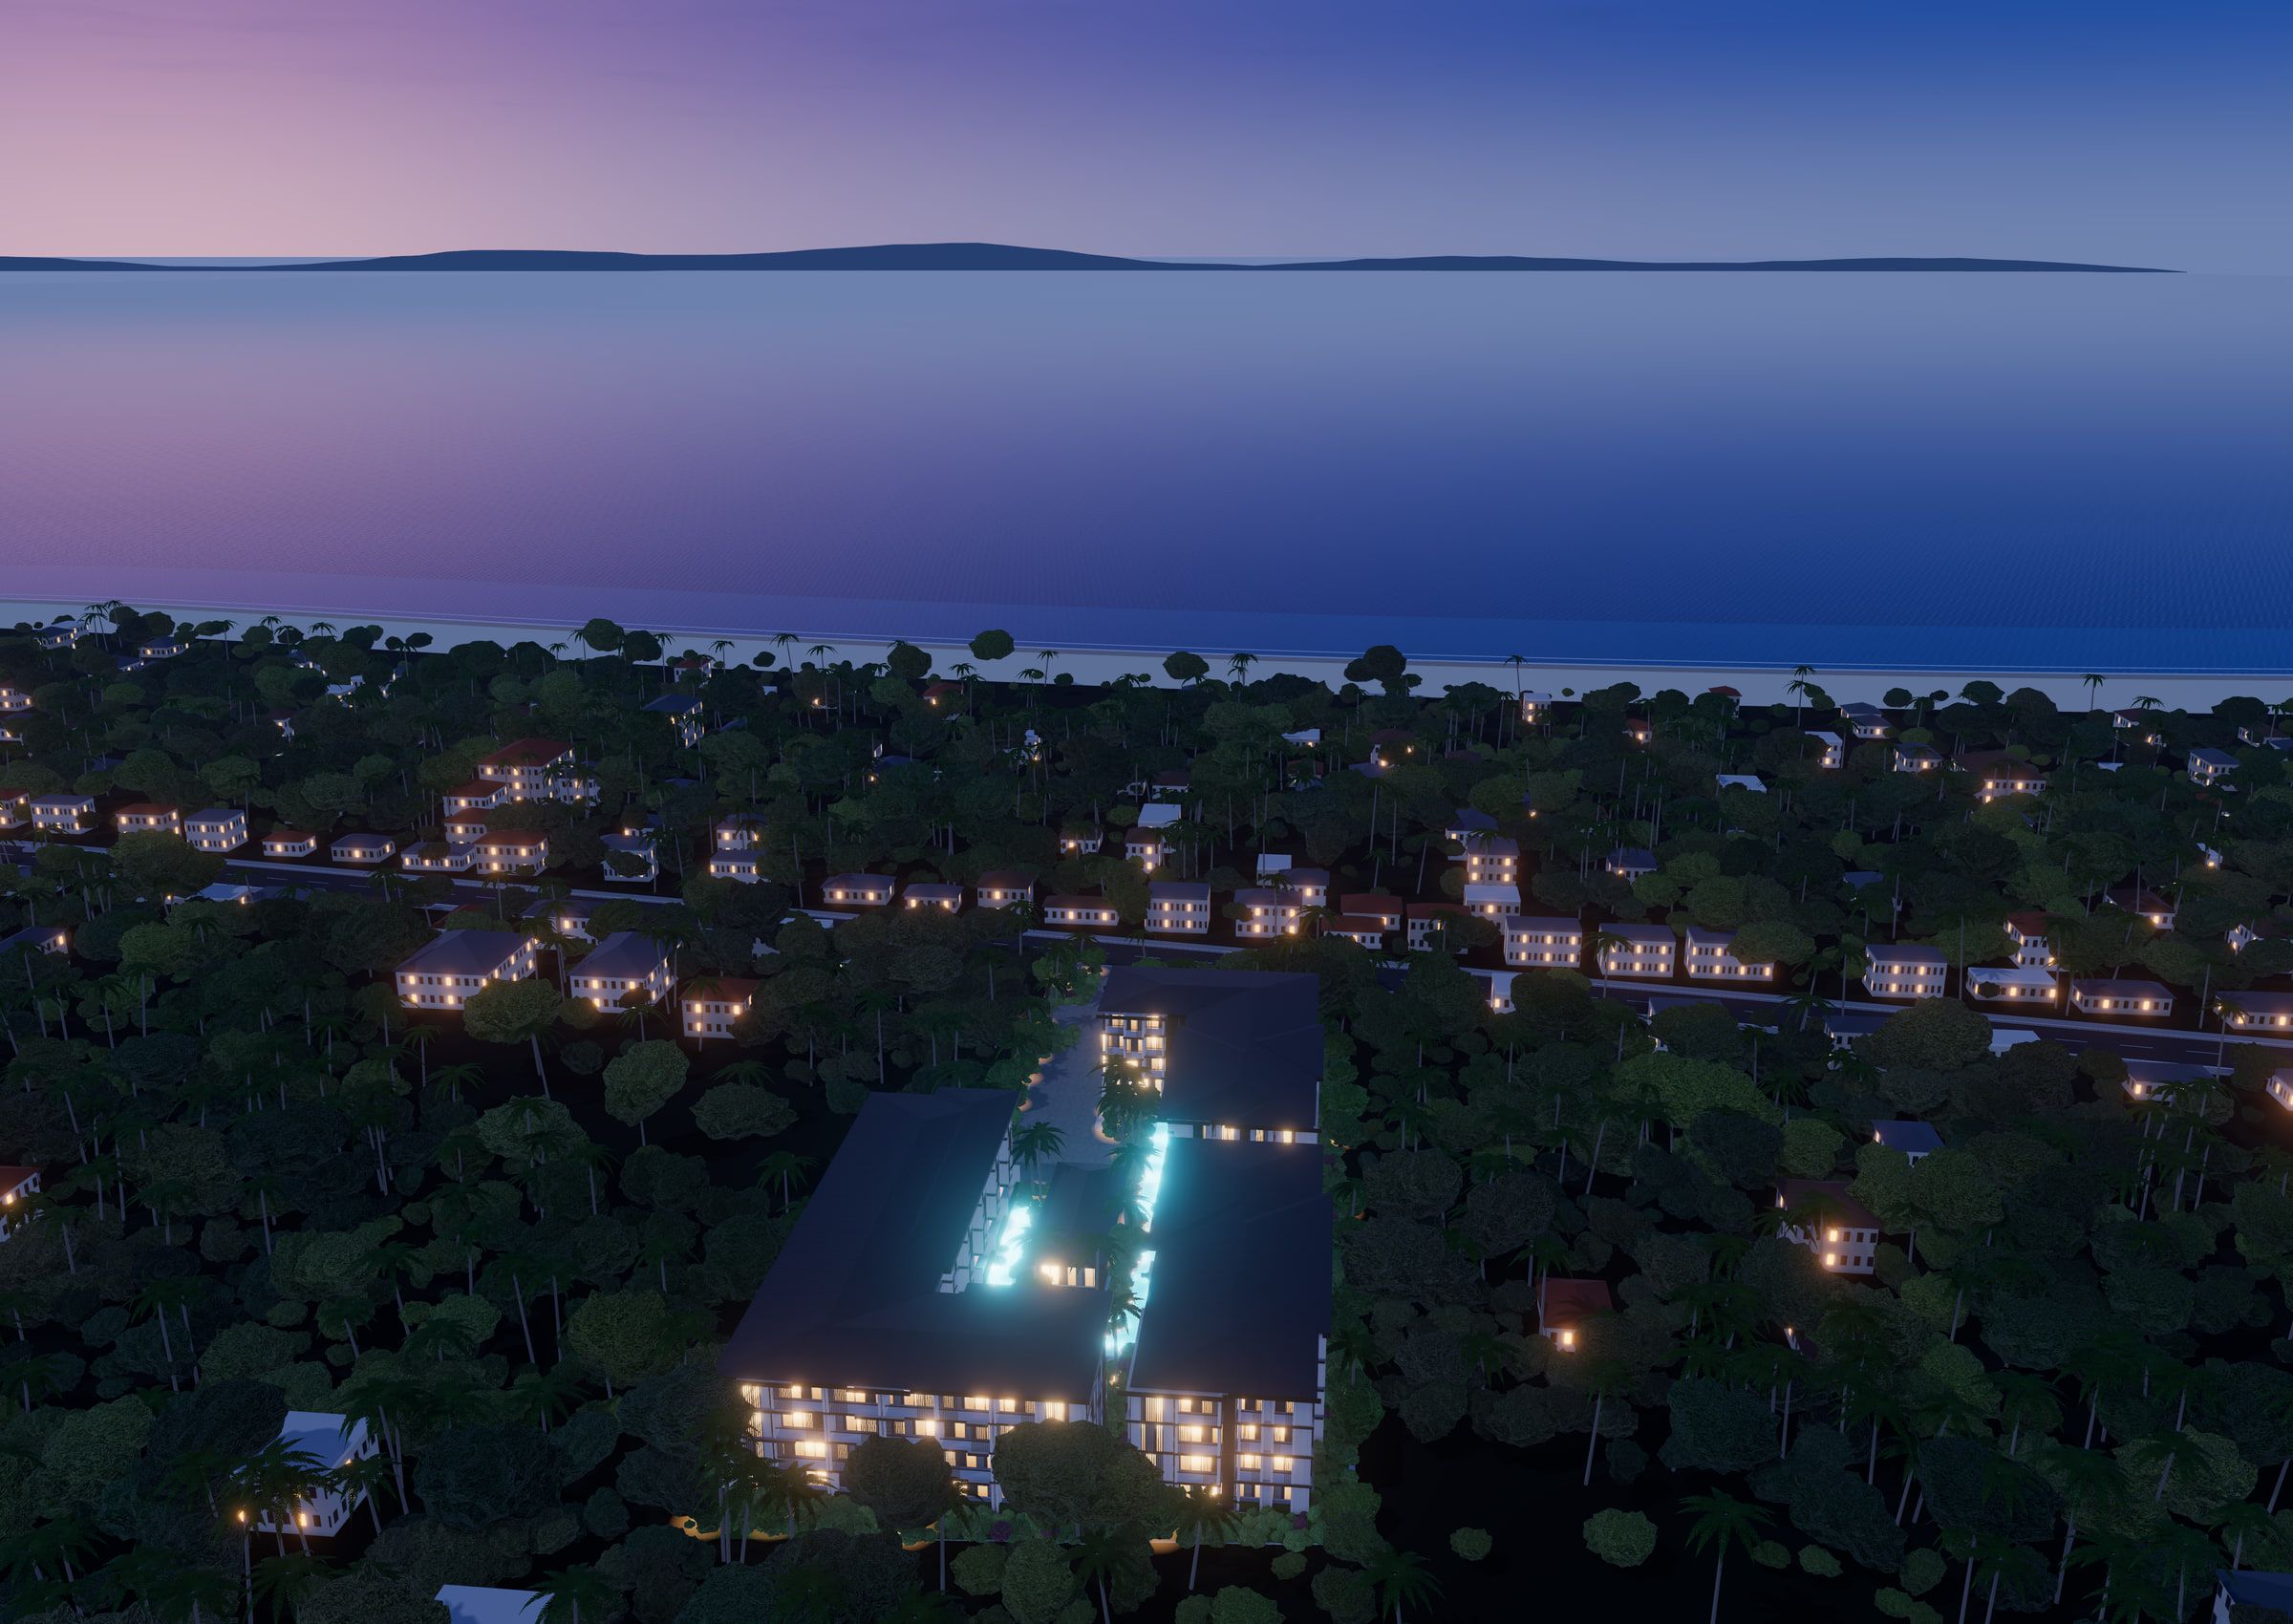
Wybierz swoje mieszkanie w 3D
Otwórz model 3D osiedla, wybierz budynek i piętro, a zobaczysz, gdzie leży każde mieszkanie i na którą stronę wychodzą okna.